

IrkutskMedia, 15 сентября. Любой родитель желает хоть как-то материально помочь своему ребенку на старте его взрослой жизни. Например, накопить сумму на покупку жилья или же оплату учебы. И если у вас еще есть в запасе до совершеннолетия ребенка 10-15 лет, то вам крупно повезло. В чем ваш главный плюс и как всего три правила позволят вам накопить ребенку внушительную сумму, рассказал инвестор Павел Гогаладзе в своем канале в Максе (12+).
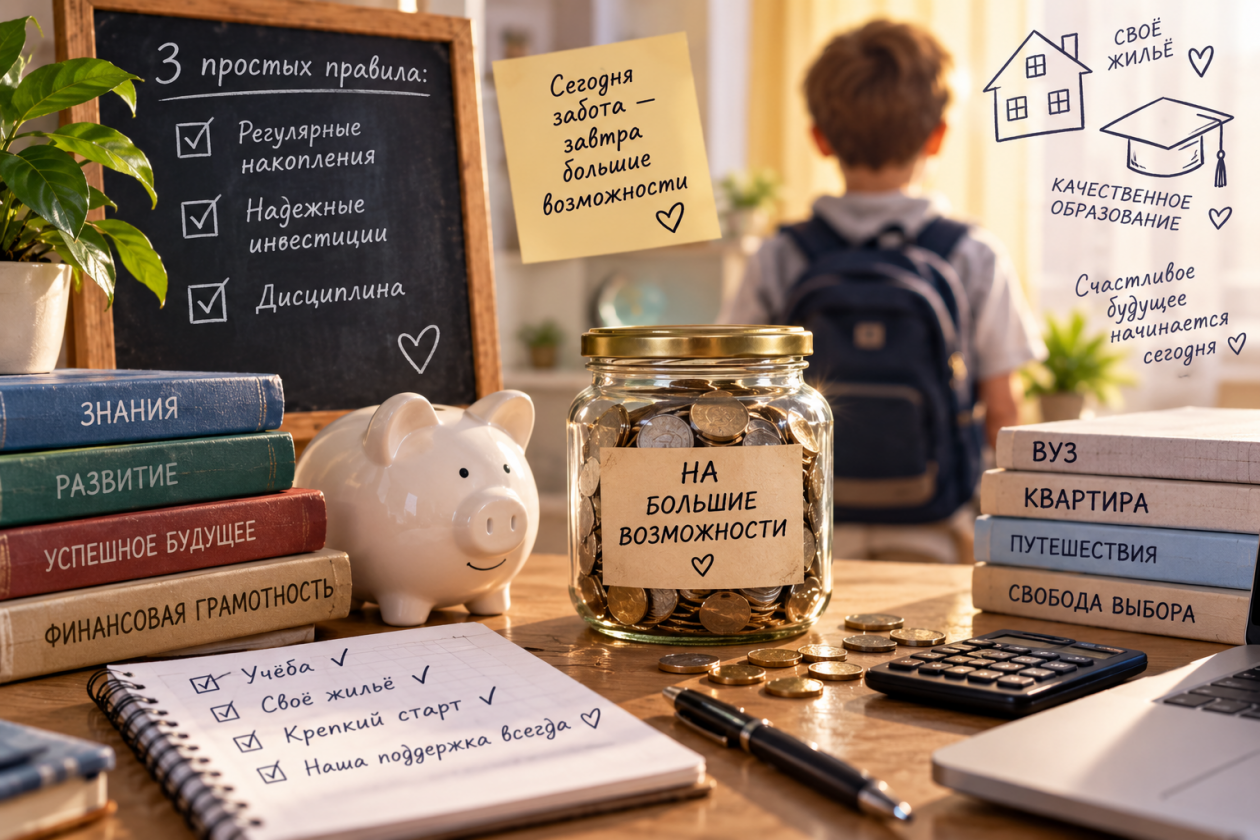
"Собрать ребенка в школу это лишь разовый расход. Гораздо важнее накопить к совершеннолетию на учебу или жилье", отмечает Павел Гогаладзе, у которого самого в семье уже четверо детей.
По его словам, самая простая схема по достижению цели выглядит следующим образом:
- Пополнение на 8-10 тысяч ежемесячно. Така сумма, доступная большинству семей.
"Если у вас нет 8-10 тысяч рублей, не беда. Начните с той суммы, которая вам комфортна. Например, с 3 тысяч рублей. Главный залог успешных накоплений — это откладывать ежемесячно ту сумму, которую вы реально можете отложить, при этом не став заложником, например, кредитных карт. Именно об этом правиле мне рассказывали на курсе по грамотному управлению финансами в семье", — поделилась начинающий инвестор, автор статей на тему финансов Валерия Блэк.
- Регулярные покупки акций надежных компаний и длинных облигаций.
"Перед покупкой любых бумаг важно самому разобраться в основах инвестирования, иначе есть риск потери денег. Для начала можно формировать накопления в облигациях федерального займа и облигациях надежных компаний. После изучения акций, начать добавлять и данный актив в свой инвестиционный портфель", — объяснила Валерия Блэк.
- Дисциплинированно инвестировать каждый месяц.
"Без дисциплины ничего не выйдет. Поэтому важно ежемесячно откладывать именно ту сумму, которую вы можете себе позволить. С годами если ваше финансовое положение станет лучше, то сможете копить еще больше. Такой подход позволяет комфортно формировать накопления своему ребенку без риска погрязнуть в долгах", — сказала Валерия Блэк.
Как подчеркнул в своем канале Павел Гогаладзе, главное преимущество накоплений ребенку — время. "Сложный процент на дистанции в 10–15 лет сделает большую часть работы за вас", подчеркнул инвестор.
Ранее редакция рассказывала, что ипотечный платеж за жилье — это отдельный существенный финансовый груз в семье с почти любым доходом. Одни люди не хотят платить ипотеку все 30 лет, другие переживают за то, как бы им в случае форс-мажора суметь внести ежемесячный платеж и не оставить семью совсем без денег. Выход из таких довольно неприятных размышлений один — найти подходящий для себя и главное эффективный способ погашения ипотеки. О них рассказывает автор статей на тему финансов Валерия Блэк.
 2 способа выгодно гасить ипотеку — подойдет даже при малом доходе: объясняем на примере
В нестабильные времена важно снизить финансовую нагрузку, чтобы в случае форс-мажора совсем не остаться без денег